Nintendo Aktie Analyse
Mit Mario und Pokemon zur Überrendite?
Analyse vom 13.09.2026
von Jan Fuhrmann und Adrian Rogl
Kurzvorstellung
Es gibt Unternehmen, deren Geschäftszahlen man nie in einem einzelnen Jahr betrachten darf. Nintendo ist ein bekannter Vertreter dieser Gattung. Alle paar Jahre bringt der Konzern eine neue Konsole auf den Markt, woraufhin die Umsätze sprunghaft steigen und die Gewinnspannen zugleich einbrechen, bevor sich das Bild in den Folgejahren wieder umkehrt. Dahinter stehen Spielfiguren, die seit Jahrzehnten von einer Generation an die nächste weitergegeben werden und die es ausschließlich auf der hauseigenen Hardware zu spielen gibt. Genau dieser Zyklus sorgt regelmäßig dafür, dass die Aktie zum denkbar ungünstigsten Zeitpunkt beurteilt wird, weshalb sie aktuell auf einem im historischen Kontext moderaten Bewertungsniveau notiert. Wir analysieren, ob der japanische Gamingkonzern ein attraktives Chance-Risiko-Profil bietet.
1. Das Unternehmen Nintendo
Geschäftsmodell von Nintendo
Einleitung
Welche Figur fällt dir als Erstes ein, wenn du an Videospiele denkst? Für Viele dürfte es ein Klempner mit rotem Hut sein, den Nintendo vor über vier Jahrzehnten erfunden hat und der bis heute Konsolen verkauft. Genau darin liegt der Kern des Geschäftsmodells: Nintendo entwickelt eigene Spielfiguren und Marken, bindet sie exklusiv an die eigene Hardware und verkauft beides im Paket. Wer Mario, Zelda oder Pokémon spielen möchte, kommt an einer Konsole des Konzerns nicht vorbei.
Strategie
Anders als viele Wettbewerber betreibt Nintendo sowohl die Plattform als auch die wichtigsten Spiele. Die Konsole selbst wird zu vergleichsweise niedrigen Margen verkauft und dient in erster Linie dazu, eine Basis an installierten Geräten aufzubauen. Verdient wird anschließend an der Software, denn jedes verkaufte Spiel aus eigener Entwicklung schlägt nahezu vollständig auf die Gewinne durch, und auch an den Titeln fremder Studios verdient der Konzern über Lizenzgebühren mit.
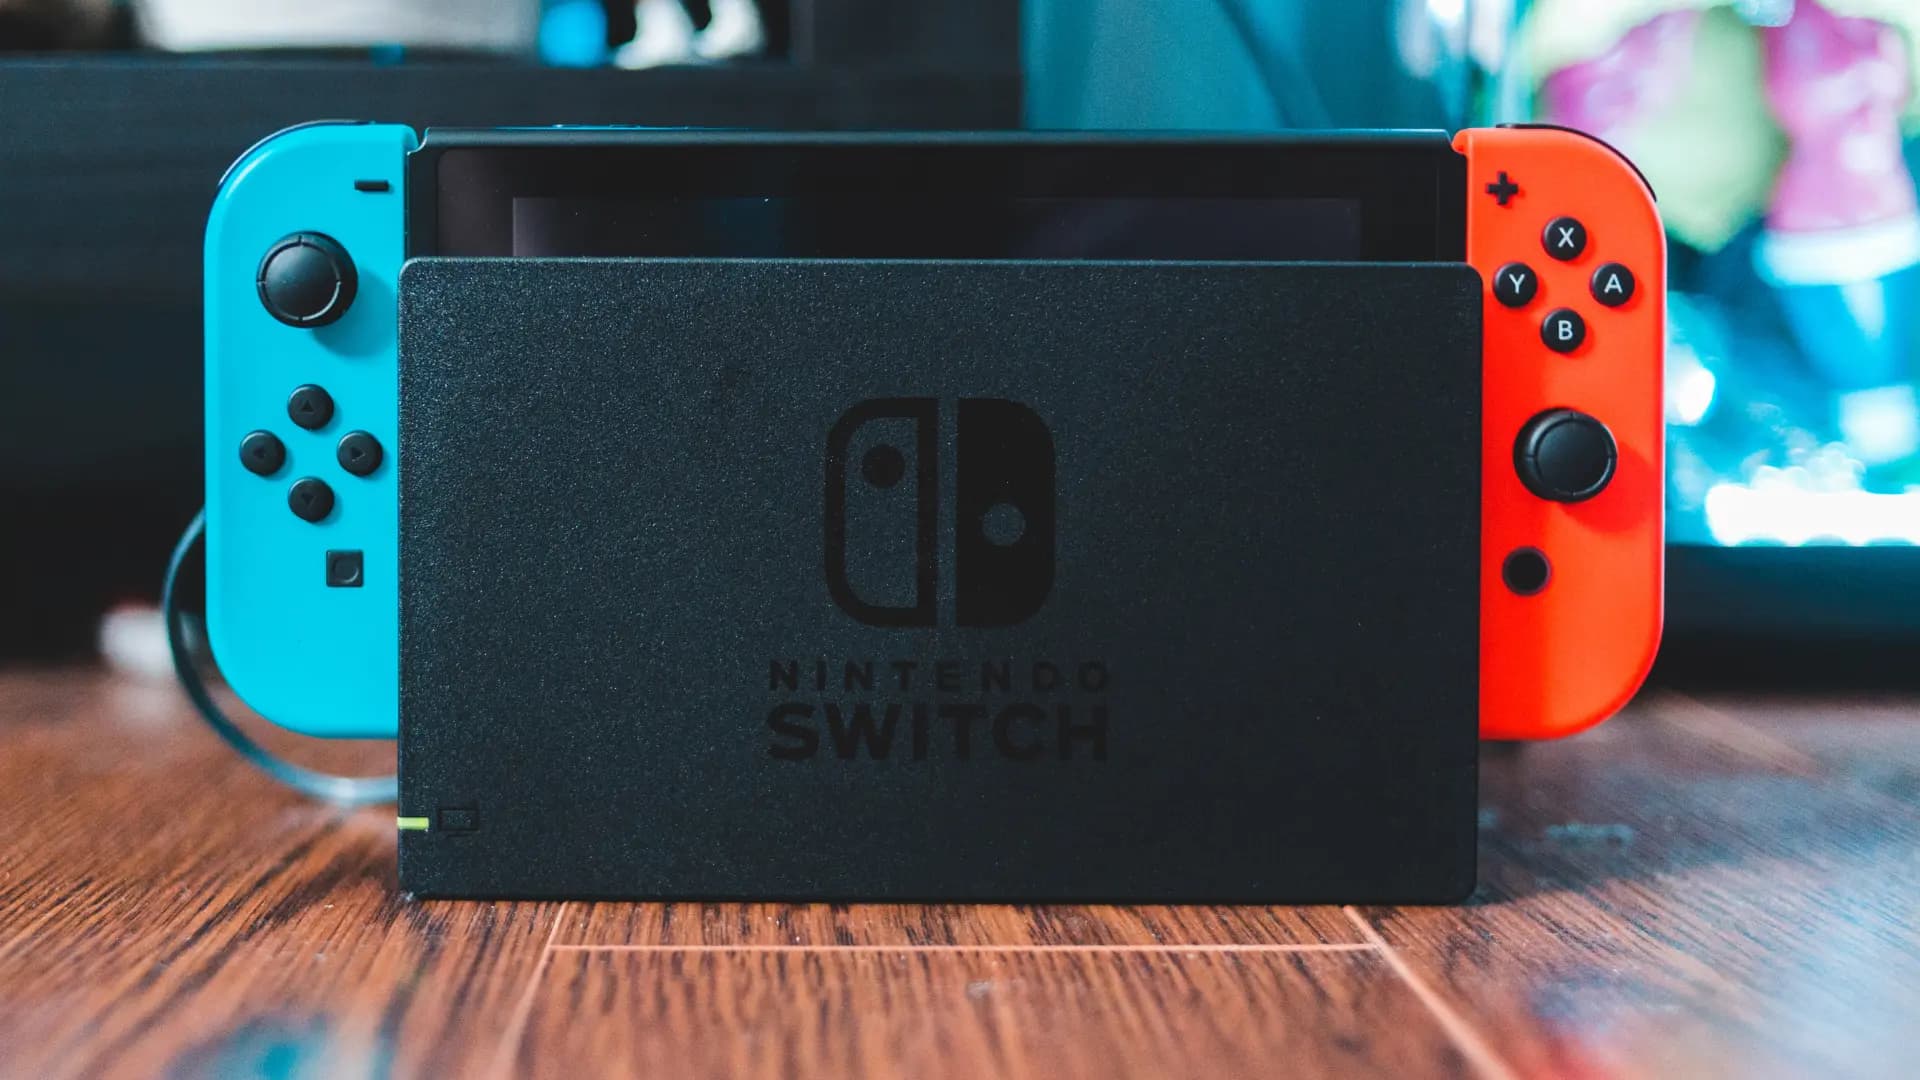
Hervorzuheben ist in diesem Zusammenhang der Konsolenzyklus, der die Ergebnisse über Jahre hinweg prägt. Im Startjahr einer neuen Generation dominiert der Hardwareverkauf und drückt die Gewinnspannen, während in den Folgejahren der Softwareanteil steigt und die Margen entsprechend anziehen. Genau an diesem Punkt steht Nintendo derzeit, nachdem im Geschäftsjahr 2026 die Nachfolgegeneration der Switch auf den Markt gekommen ist.
Erweiterung des Geschäfts
Seit einigen Jahren verwertet Nintendo seine Figuren auch außerhalb der Spiele. Dazu zählen Kinofilme, Freizeitparkbereiche sowie Lizenzprodukte vom Spielzeug bis zur Bekleidung. Der Umsatzanteil dieses Bereichs ist mit 3,20 % noch gering, doch die Erlöse fallen mit sehr hohen Margen an und wirken unabhängig vom Konsolenzyklus. Zugleich halten sie die Marken zwischen zwei Spieleveröffentlichungen im Bewusstsein der Kundschaft.
Historie
Von der Spielkartenmanufaktur zum Videospiel-Giganten
Nintendo Ltd wurde 1889 von Fusajirō Yamauchi in Kyoto gegründet – zunächst als Manufaktur für handbemalte Hanafuda-Spielkarten. Das Unternehmen stieg schnell zum japanischen Marktführer in diesem Segment auf und experimentierte in den folgenden Jahrzehnten mit diversen Geschäftsfeldern, darunter Instant-Reis und ein Taxiunternehmen. Erst 1969 begann Nintendo, klassisches Spielzeug herzustellen. Der aufkommende Markt für Videospiele in den 1970er-Jahren brachte schließlich die Weichenstellung für die heutige Ausrichtung des Konzerns.
Der Aufstieg zur Konsolenmacht
1981 gelang mit dem Arcade-Titel „Donkey Kong” von Shigeru Miyamoto der internationale Durchbruch und die Geburtsstunde der Spielfigur Mario. 1983 folgte mit dem Family Computer (Famicom), der international als Nintendo Entertainment System vertrieben wurde, der Einstieg ins Heimkonsolengeschäft – inklusive der ersten Auftritte von „Super Mario” und „The Legend of Zelda”. 1989 etablierte der Game Boy mit dem Pack-in-Titel „Tetris” den Handheld-Markt und machte Nintendo Ltd. in den 1990er-Jahren zum weltweiten Marktführer im mobilen Spielesegment.
Wettbewerbsdruck und Neuausrichtung
Mit dem Markteintritt von Sonys PlayStation (Playstation) und Microsofts Xbox geriet Nintendo im Segment der Heimkonsolen zunehmend unter Druck. Das Unternehmen reagierte mit einer Differenzierungsstrategie und setzte auf innovative Bedienkonzepte. Die 2006 veröffentlichte Wii-Konsole mit Bewegungssteuerung erreichte auch Zielgruppen außerhalb der klassischen Gaming-Community und wurde zum kommerziellen Erfolg. Der Nachfolger Wii U floppte hingegen deutlich, sodass in Monaten des Jahres 2018 unter neuer Führung eine strategische Neuausrichtung erforderlich wurde.
Die Switch-Ära und Diversifizierung
Mit der Nintendo Switch gelang im Jahr 2017 die Verschmelzung von Heim- und Handheldkonsole zu einem Hybridgerät. Die Switch entwickelte sich zu einer der erfolgreichsten Konsolen in der Firmengeschichte. Parallel dazu diversifizierte Nintendo sein Geschäftsmodell mit mobilen Spielen, Lizenzprodukten, Themenparks (Super Nintendo World) und eigenen Filmproduktionen wie „The Super Mario Bros. Movie”. Mit dem Nachfolgemodell Switch 2 setzt der Konzern diesen Kurs fort. Nintendo hat inzwischen über 6,00 Mrd. Videospiele und mehr als 870,00 Mio. Videospielkonsolen weltweit verkauft.
Aktionärsstruktur
Der größte Einzelaktionär bei Nintendo Ltd. ist BlackRock, Inc. mit ca. 7,10 %. Es folgen Capital Research and Management Company mit 5,70 %, der staatliche saudi-arabische Public Investment Fund mit 4,70 %, Nomura Asset Management mit 4,50 % und die Kyoto Financial Group mit 4,20 %.
Geschäftsführung
Shuntarō Furukawa
Shuntarō Furukawa (geb. 1972 in Tokio) ist seit Juni 2018 der sechste Präsident in der Firmengeschichte. Nach seinem Studium an der Waseda-Universität begann er 1994 seine Karriere bei Nintendo und arbeitete rund ein Jahrzehnt als Buchhalter bei Nintendo of Europe in Deutschland. Über Stationen im globalen Marketing und in der Konzernplanung führte ihn sein Weg an die Unternehmensspitze, wo er maßgeblich die Switch-Strategie prägte.
CEO Vergütung
Für das bis März 2025 laufende Geschäftsjahr wies Nintendo für Furukawa eine Gesamtvergütung von rund 263,00 Mio. JPY (ca. 1,47 Mio. EUR) aus. Davon entfielen etwa 78,00 Mio. JPY auf ein Fixgehalt. Der weit überwiegende Teil von rund 185,00 Mio. JPY bestand aus erfolgsabhängigen Bonuszahlungen inklusive Aktienkomponenten. Die Vergütung ist somit eng an die operative Entwicklung des Konzerns gekoppelt.
Lass uns Feedback da!
Verbesserungsvorschläge, Anregungen, Lob, Kritik? Wir nehmen alles dankend an. Wenn du uns kostenlos unterstützen möchtest, lass uns eine Rezension auf Trustpilot da – oder schreib uns einfach auf Discord.
Newsletter
Jetzt abonnieren und keine Analyse mehr verpassen.
Transparenzhinweis
Die Autoren haben diesen Beitrag nach bestem Wissen und Gewissen erstellt, können die Richtigkeit der angegebenen Informationen und Daten aber nicht garantieren. Es findet keinerlei Anlageberatung durch „Wir Lieben Aktien“ statt. Dieser Beitrag dient ausschließlich Informationszwecken und stellt keine Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Börsengeschäfte sind mit erheblichen Risiken verbunden; der Kunde handelt stets auf eigenes Risiko.
Mehr Infos unter: wir-lieben-aktien.de/haftungsausschluss