Rheinmetall Aktie Analyse
Profitieren von der Aufrüstung Europas?
Analyse vom 28.04.2024
von Adrian Rogl und Jan Fuhrmann
Kurzvorstellung
Durch immer mehr globale Konflikte in den vergangenen Jahren, wie bspw. der Angriffskrieg Russlands gegen die Ukraine oder der erst kürzlich wieder eskalierte Nahost-Konflikt, rücken Waffenhersteller nicht nur politisch und wirtschaftlich, sondern auch direkt an der Börse wieder ins Blickfeld vieler Investoren. Durch mehrere große Aufrüstungspakete wie dem 100-Milliarden-Euro-Paket der deutschen Regierung für die Bundeswehr sind vor allem deutsche Rüstungsaktien wie Rheinmetall oder Hensoldt in den letzten Monaten massiv gestiegen. Im Rahmen ihres Aufwärtstrends haben sie immer höhere Kursziele erreicht und werden voraussichtlich auch ihre Dividende stark steigern können. In dieser Analyse widmen wir unser Augenmerk Rheinmetall und stellen uns die Frage, ob die Zukunft einer immer mehr von Konflikten geprägten Welt bereits im Aktienkurs eingepreist ist. Lohnt sich zum aktuellen Kurs also noch ein Kauf oder sollte man aus Sicht der fundamentalen und technischen Analyse (Chartanalyse) lieber eine Korrektur abwarten?
1. Das Unternehmen Rheinmetall
Geschäftsmodell
Einleitung
„Rheinmetall – ein internationaler integrierter Technologiekonzern“. So beschreibt sich das deutsche Traditionsunternehmen im Rahmen seines Factsheets selbst. Den meisten Menschen wird die Rheinmetall AG vermutlich eher als Hersteller von Rüstungsgütern ein Begriff sein, der insbesondere in der jüngeren Vergangenheit an Bekanntheit gewonnen hat. Und wenngleich der Fokus auf Lösungen in den Bereichen Sicherheitstechnik und Mobilität liegt, kann Rheinmetall ein äußerst diversifiziertes Portfolio vorweisen, welches Produkte für viele verschiedene Bereiche umfasst. Wie Abbildung 1 zu entnehmen ist, besitzt das Unternehmen fünf, bzw. sechs übergeordnete Divisionen, welche jeweils in mehrere Untersegmente gegliedert sind und die wir im weiteren Verlauf dieses Abschnitts der Aktienanalyse thematisieren werden.
Verteidigung
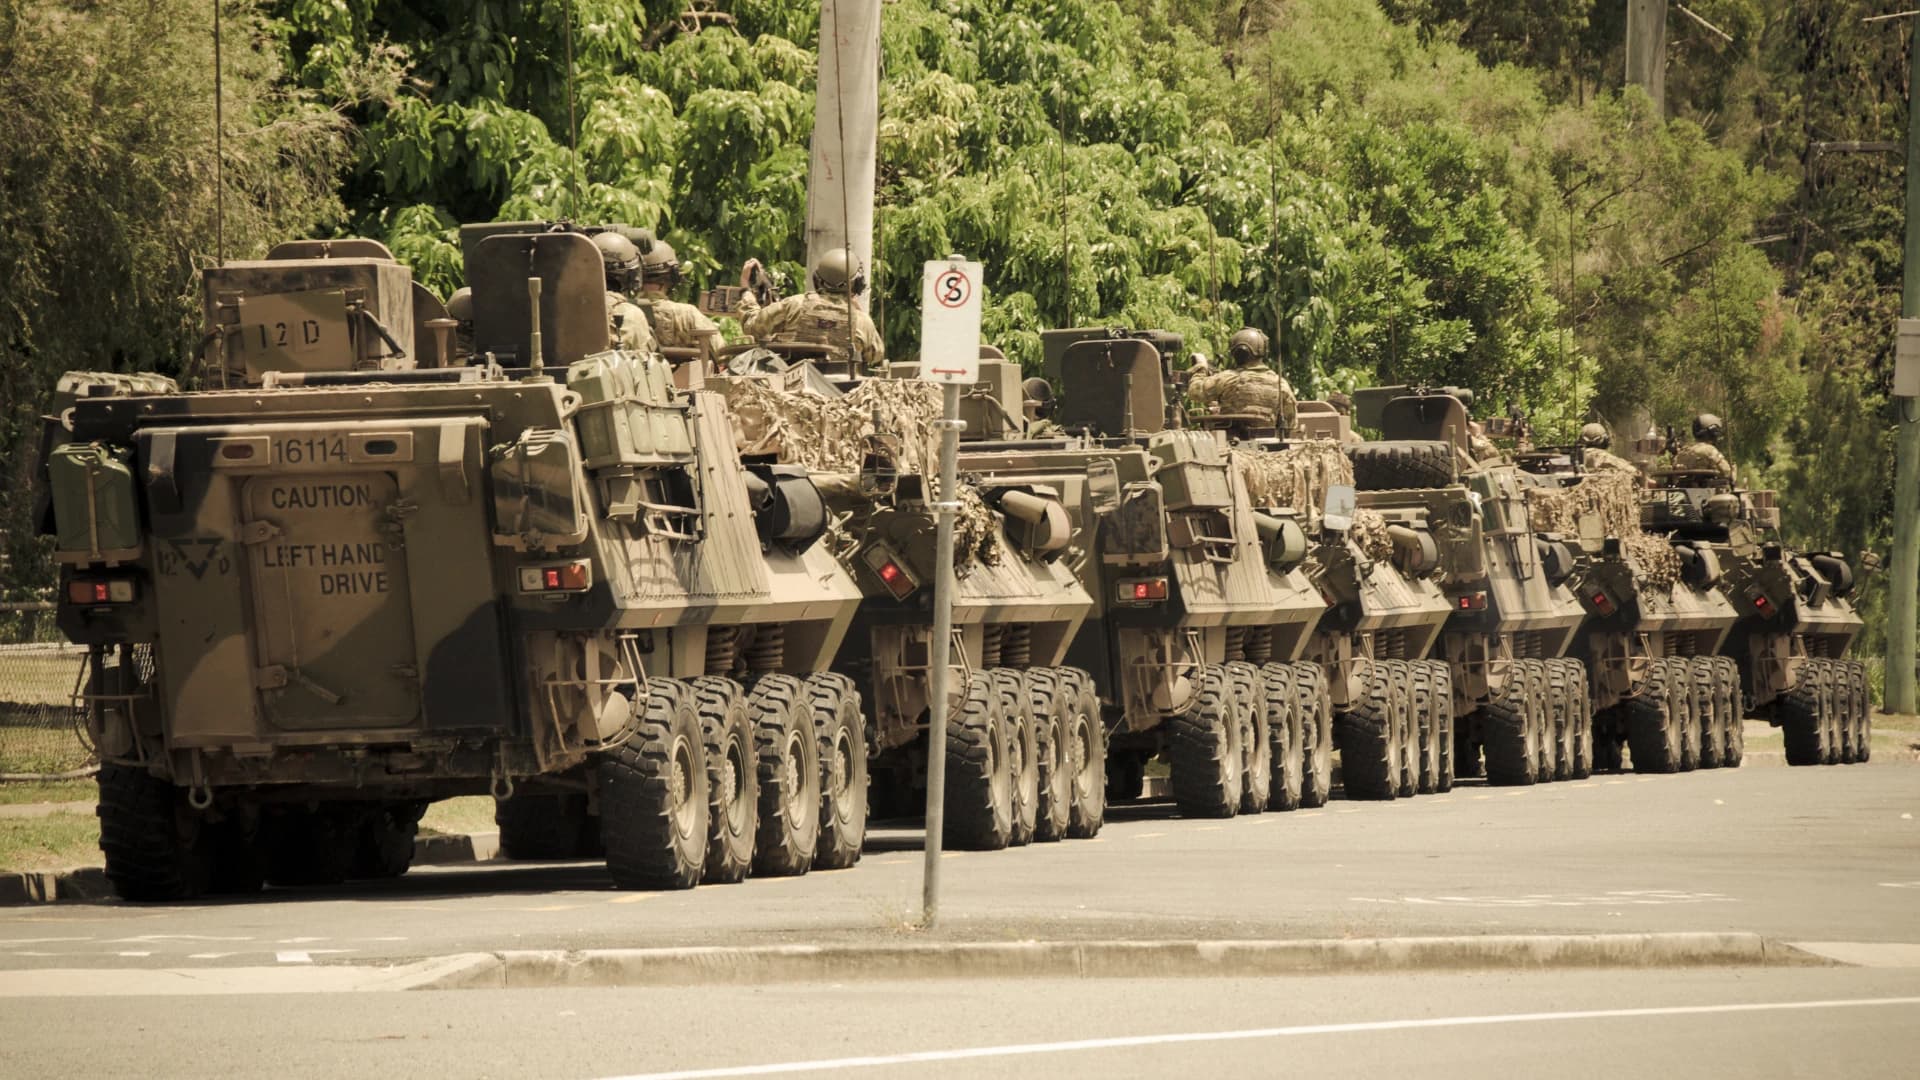
Der Umsatzschwerpunkt von Rheinmetall liegt zweifelsohne im Verteidigungsbereich. In sämtlichen Divisionen bietet das Unternehmen Lösungen für Teilbereiche dieses Marktes an. Als wichtigster Geschäftsbereich ist der Verkauf von unterschiedlichen Fahrzeugtypen für militärische Anwendungen hervorzuheben. Das Portfolio beinhaltet hierbei Gefechts-, Unterstützungs-, Logistik- und Spezialfahrzeuge. Ein Ausschnitt kann Abbildung 2 entnommen werden. Die Fahrzeuge von Rheinmetall sind mit hochmodernen Sensoren sowie Schutztechnologien ausgestattet, welche in anderen Segmenten des Konzerns entwickelt werden und die Lösungen somit für Kunden aus der ganzen Welt attraktiv machen.
Dass die Division „Weapon and Ammunition“ ebenfalls dem Verteidigungsbereich zuzuordnen ist, liegt auf der Hand. Auch hier kann der deutsche Konzern ein umfassendes Portfolio vorweisen, welches neben Waffen und Munition bspw. Treibladungen und Schutzsysteme umfasst. Somit ermöglichen die Lösungen von Rheinmetall, Gebiete über den Land-, Luft- und Seeweg zu schützen. Insbesondere letzterer Weg der Verteidigung spielt eine wichtige Rolle – immerhin sind ca. 70,00 % der Erde von Wasser bedeckt, weshalb sich die Rheinmetall AG u. a. auf Produkte für die maritime Anwendung spezialisiert hat.
Auch innerhalb des Geschäftsbereichs „Electronic Solutions“ ist Rheinmetall als Player in der Verteidigungs- bzw. Rüstungsindustrie tätig. Zur Palette gehören in erster Linie folgende Lösungen:
- Flugabwehrsysteme
- Soldatensysteme
- Führungs- und Aufklärungssysteme
- Feuerleitsysteme
- Sensoren
- Simulationsdienstleistungen
Addiert man die Umsätze dieser Divisionen für das Geschäftsjahr 2023, so ergibt sich ein Anteil an den gesamten Einnahmen des Rheinmetall-Konzerns i. H. v. 70,75 %, was den Fokus des Unternehmens verdeutlicht. Denn obwohl sich die Rheinmetall AG selbst als Technologiekonzern betitelt, wird der Großteil der Einnahmen durch den Verkauf von Lösungen im Sicherheitsbereich erwirtschaftet.
Aufgrund dieser Abhängigkeit von dem Sektor erreichte die DAX Aktie zuletzt auch immer höhere Kursziele im Chart. Im Chart kann man diese Abhängigkeit vor allem ab dem Angriff Russlands auf die Ukraine erkennen, denn der „positive“ Newsflow hinsichtlich der Aufrüstung führte zum Erreichen höherer Kursziele. Weitere Eskalationen sind entsprechend auch ein guter Indikator für die weitere Geschäftsentwicklung.
Weitere Geschäftsbereiche der Rheinmetall AG
Doch wie die meisten Rüstungskonzerne verfügt auch Rheinmetall über mehrere Randsegmente bzw. ergänzende Sparten. Denn die restlichen 29,25 % der Erlöse, welche Rheinmetall im vergangenen Geschäftsjahr erzielte, entfallen auf folgende Divisionen: „Sensors and Actuators“ sowie „Materials and Trade“. Ersterer Geschäftsbereich befasst sich mit der Entwicklung und dem Vertrieb von Produkten zur Schadstoffreduzierung im Automobilsektor, genauer gesagt für Verbrennungsmotoren. Weitere Lösungen zielen auf eine verbesserte Effizienz der Maschinen bei gleichzeitiger Leistungsoptimierung (sowohl für Person- als auch Lastkraftwagen) ab. Darüber hinaus vertreibt Rheinmetall Magnetventile sowie Wasser-, Öl- und Vakuumpumpen an Abnehmer aus dem Industriebereich.
Innerhalb der Division „Materials and Trade“ verfügt die Rheinmetall AG, eigenen Angaben entsprechend, über eine international führende Position als Hersteller von Motorblöcken, Zylinderköpfen sowie weiteren Produkten, welche für die Entwicklung eines Grundmotors vonnöten sind. Zudem umfasst der Geschäftsbereich sämtliche „Aftermarket“-Aktivitäten des deutschen Konzerns, zu denen bspw. das weltweite Ersatzteilgeschäft sowie der technische Support für die Produkte gehören.
Historie
Gründung
Die „Rheinische Metallwaren- und Maschinenfabrik Aktiengesellschaft“ wurde im Jahr 1889 vom Hoerder Bergwerks- und Hüttenverein gegründet. Unter der Leitung des Ingenieurs Heinrich Ehrhardt wurde das Werk in Düsseldorf-Derendorf errichtet. Im Jahr 1898 stellte das Unternehmen das erste felddiensttaugliche Rohrrücklaufgeschütz vor, was einen bedeutenden Fortschritt in der Militärtechnologie darstellte. Ein Jahr später, 1899, erwarb die Gesellschaft ein 1040 Hektar großes Gelände in Unterlüß in der Lüneburger Heide und richtete dort einen werkseigenen Schießplatz ein, um großkalibrige Geschütze vorzuführen. Im Jahr 1901 erfolgte der Erwerb der Munitions- und Waffenfabrik von Dreyse in Sömmerda, was die Expansionsstrategie des Unternehmens vorantrieb. Nach dem Ende des Ersten Weltkriegs im Jahr 1919 musste das Unternehmen aufgrund der Bestimmungen des Vertrags von Versailles seine Produktion auf zivile Produkte wie Lokomotiven, Dampfpflüge und Büromaschinen umstellen.
Zweiter Weltkrieg
Während des Zweiten Weltkriegs nahm Rheinmetall die militärische Produktion wieder auf. Die Aktienmehrheit wurde vom Deutschen Reich übernommen, was zu einer strategischen Neuausrichtung des Unternehmens führte. Die Übernahme des Lokomotivbauers August Borsig stellte eine wichtige Maßnahme dar, um eine zukünftige Rüstungsproduktionsstätte in Berlin zu etablieren. Schließlich fand die Fusion mit Borsig zu Rheinmetall-Borsig statt, dabei wurde der Firmensitz von Düsseldorf nach Berlin verlegt.
Während dieser Zeit erfolgte ein massenweiser Einsatz von deutschen und ausländischen Zwangsarbeitern in allen Werken von Rheinmetall-Borsig. Als Waffenproduzent war das Unternehmen Ziel vieler Luftangriffe, welche zur Beschädigung und Zerstörung von Produktionsstätten führten. Deshalb wurde die Produktion in zahlreiche Orte der späteren DDR und des heutigen Polens verlagert.
Mit dem Kriegsende und dem Produktionsverbot durch die Militärregierung musste das Unternehmen einen Neuanfang starten. Das zivile Produktionsprogramm in Düsseldorf war jedoch wenig erfolgreich. Im Jahr 1956 erfolgte die Übernahme der Mehrheit an Rheinmetall-Borsig durch die Röchling-Gruppe, während Borsig an das Unternehmen Salzgitter verkauft wurde. Dies führte zur Umbenennung in Rheinmetall Berlin und markierte einen grundlegenden Neuanfang für das Unternehmen.
Neuanfang und Expansion
Im Jahr 1958 begann Rheinmetall in Düsseldorf mit der wehrtechnischen Produktion, wobei das erste Produkt das Maschinengewehr 42 (MG 42) war. Ein Jahr später setzt Rheinmetall den Fokus auf die Wiederaufnahme der Geschützrohr- und Lafettenfertigung, wodurch das Unternehmen seine Kernkompetenz auf dem ureigenen Fertigungsfeld wiedererlangte. Hauptprodukte in dieser Zeit waren die Maschinenkanone 20 mm Rh 202, die Feldhaubitze 155 mm „FH 70″ und die 90 mm Jagdpanzer-Kanone. Im Jahr 1965 begann Rheinmetall mit der Entwicklung der 120 mm Glattrohrtechnologie, die später wegweisend für die Panzerentwicklung sein sollte. Ein bedeutender Meilenstein war die Auslieferung des ersten Kampfpanzers Leopard 2 an die Bundeswehr im Jahr 1979, ausgestattet mit der 120 mm Glattrohrkanone und dazugehöriger Munition als technologische Innovation von Rheinmetall.
Akquisitionen
Die 1980er-Jahre waren geprägt von strategischen Erwerben und der Stärkung der zivilen Aktivitäten von Rheinmetall, darunter der Erwerb der Aktienmehrheit an WMF und des Vergaserherstellers Pierburg zur Entwicklung des Unternehmensbereichs Automobiltechnik.
In den 1990er-Jahren erweiterte der Konzern seine Kompetenzen durch den Erwerb der MaK Systemgesellschaft, einem Hersteller gepanzerter Fahrzeuge. Die Einführungsgenehmigung für die Panzerhaubitze PzH 2000 wurde 1995 von der Bundeswehr erteilt, was einen weiteren Meilenstein darstellte.
1996 erfolgte die Umbenennung von Rheinmetall Berlin in Rheinmetall und der Erwerb der Mehrheit an der STN Atlas Elektronik, was die Kompetenzen im Bereich wehrtechnische Elektronik stärkte. Im Jahr 1999 erwarb Rheinmetall DeTec eine Mehrheitsbeteiligung an der Oerlikon Contraves (Zürich), einem weltweit anerkannten Anbieter von kombinierten Kanonen- und Lenkwaffensystemen für die Flugabwehr.
Moderne Ära und Diversifikation
In der modernen Ära konzentrierte sich der Konzern im Jahr 2000 auf seine Kernkompetenzen in den Bereichen Wehrtechnik, Automobiltechnik und Elektronik. Dies führte zum Verkauf des Unternehmens Mauser Waldeck und der Jagenberg Papier- und Verpackungstechnik sowie zum Erwerb der Hersteller von Defence-Landsystemen Henschel und KUKA.
Im Jahr 2003 wurde die STN Atlas Elektronik aufgeteilt, wobei British Aerospace den Bereich Naval Systems übernahm. Die Bereiche Land Systems, Airborne Systems und Simulation Systems wurden unter dem Namen Rheinmetall Defence Electronics weitergeführt. Ein bemerkenswertes Projekt war die Entwicklung von Protective Shield im Jahr 2006, einem modular aufgebauten Gesamtsystem zum Schutz von Streitkräften im Einsatz sowie stationären Einrichtungen und Objekten.
In den folgenden Jahren setzte Rheinmetall auf innovative Technologien wie das AVIOR-Laserprojektionssystem für Nachtsichttraining und den Hochleistungslaser der Rheinmetall Waffe Munition, der in einem Skyshield-Flugabwehrsystem integriert wurde. Im Jahr 2012 präsentierte Rheinmetall MAN Military Vehicles den LKW HX2 mit integriertem Hardkill-Schutzsystem als Weltpremiere.
Die Diversifikation setzte sich fort, als Rheinmetall 2015 das neue gepanzerte Mehrzweckfahrzeug Survivor R auf der IDEX 2015 in Abu Dhabi vorstellte. 2020 folgte die Produktion des Schützenpanzers Lynx in Ungarn und man lieferte sieben Transportpanzer Fuchs 1A8 für die Kampfmittelaufklärung an die Bundeswehr. Viele dieser neuen Innovationen konnten sich etablieren und durch Empfehlungen von Anwendern folgten auch weitere Bestellungen anderer Kunden.
Aktionärsstruktur der Rheinmetall AG
Die Aktionärsstruktur von Rheinmetall ist durch eine Vielzahl von Unternehmen geprägt, die Anteile am Konzern halten bzw. auch als Treuhänder für die Aktionäre auftreten. Zu den bedeutendsten Aktionären gehören u. a. BlackRock mit einem Anteil von 5,18 %, gefolgt von Wellington mit 5,09 %. Capital Group und FMR halten beide 4,99 % und liegen damit knapp unter der 5,00 %-Marke. Goldman Sachs mit 4,35 % und UBS mit einem Anteil von 3,83 % halten als große Aktionäre ebenfalls einen hohen Anteil an Rheinmetall. Der Rest der Aktien befindet sich im Streubesitz. Dieser Streubesitz macht aktuell also einen großen Teil aus.
Geschäftsführung
Armin Papperger
Armin Papperger, geboren 1963, ist seit 2013 Vorsitzender des Vorstands von Rheinmetall und zugleich Vorsitzender des Bereichsvorstands für die Unternehmenssparte Defence. Nach Abschluss seines Studiums begann der diplomierte Ingenieur im Jahr 1990 seine berufliche Laufbahn im Qualitätsmanagement der Defence-Sparte des Rheinmetall-Konzerns. Über verschiedene Positionen innerhalb dieses Bereichs hinweg erwarb er umfassende Erfahrung. Ab dem Jahr 2001 fungierte er als Geschäftsführer mehrerer Tochtergesellschaften im Bereich Defence. Im Juli 2007 wurde ihm die Leitung des Geschäftsbereichs „Waffe und Munition“ übertragen. Ab Anfang 2010 übernahm Papperger die Verantwortung für die Geschäftsbereiche „Fahrzeugsysteme“ sowie „Waffe und Munition“ im Bereichsvorstand Defence. 2012 wurde er dann Mitglied des Vorstands.
CEO-Vergütung
Im Geschäftsjahr 2023 erhielt Papperger eine Gesamtvergütung i. H. v. 5,21 Mio. EUR. Diese setzt sich aus verschiedenen Komponenten zusammen, darunter aus einer Grundvergütung von 1,30 Mio. EUR. Zusätzlich zur Grundvergütung wurden 0,86 Mio. EUR als kurzfristige variable Vergütung und 1,65 Mio. EUR als langfristige variable Vergütung gezahlt. Ein Versorgungsbeitrag i. H. v. 1,38 Mio. EUR komplettiert die Gesamtvergütung für das Geschäftsjahr 2023.
Im Vorjahr, 2022, blieb die Grundvergütung mit 1,30 Mio. EUR konstant. Die Gesamtvergütung belief sich hier ebenfalls auf 5,21 Mio. EUR.
Lass uns Feedback da!
Verbesserungsvorschläge, Anregungen, Lob, Kritik? Wir nehmen alles dankend an. Wenn du uns kostenlos unterstützen möchtest, lass uns eine Rezension auf Trustpilot da – oder schreib uns einfach auf Discord.
Newsletter
Jetzt abonnieren und keine Analyse mehr verpassen.
Transparenzhinweis
Die Autoren haben diesen Beitrag nach bestem Wissen und Gewissen erstellt, können die Richtigkeit der angegebenen Informationen und Daten aber nicht garantieren. Es findet keinerlei Anlageberatung durch „Wir Lieben Aktien“ statt. Dieser Beitrag dient ausschließlich Informationszwecken und stellt keine Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Börsengeschäfte sind mit erheblichen Risiken verbunden; der Kunde handelt stets auf eigenes Risiko.
Mehr Infos unter: wir-lieben-aktien.de/haftungsausschluss